
Pekerjaan sebagai pengemudi ojek daring kerap menawarkan fleksibilitas yang sulit ditemukan dalam pekerjaan formal. Dengan bermodalkan kendaraan dan aplikasi, seseorang dapat masuk ke dalam ekosistem kerja digital tanpa melalui proses rekrutmen yang panjang dan terikat pada jam kerja tertentu. Namun, kemudahan masuk tersebut berjalan beriringan dengan pendapatan yang tidak selalu cukup untuk menjamin keamanan ekonomi.
Fenomena ekonomi platform merupakan bagian dari transformasi ketenagakerjaan global yang ditandai meningkatnya pekerjaan non-standar dan berbasis aplikasi digital. Di Indonesia, perluasan kerja digital juga berkaitan dengan informalitas tenaga kerja dan perubahan struktur pasar kerja perkotaan. Fleksibilitas waktu dan kemudahan akses aplikasi menjadi daya tarik utama bagi banyak orang untuk terlibat dalam pekerjaan ini, tetapi fleksibilitas tidak selalu berarti stabilitas ekonomi.
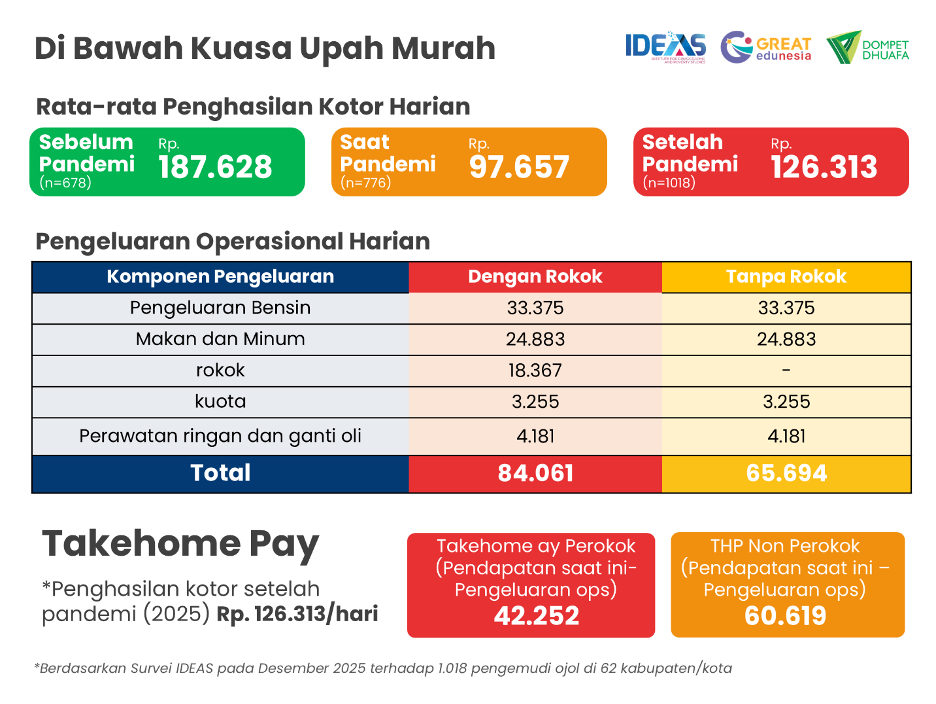
Persoalan tersebut terlihat dari pendapatan pengemudi yang mengalami penurunan setelah pandemi. Survei IDEAS 2025 menunjukkan pendapatan kotor harian pengemudi turun dari Rp187.628 sebelum pandemi menjadi Rp126.313 setelah pandemi. Dari jumlah tersebut, pengemudi harus menanggung biaya operasional Rp65.694 per hari, terdiri atas bensin Rp33.375, makan dan minum Rp24.883, kuota Rp3.255, serta perawatan dan oli Rp4.181.
Setelah dikurangi biaya operasional, pendapatan bersih yang dibawa pulang hanya sekitar Rp60.619 per hari atau Rp1,51 juta per bulan dengan asumsi 25 hari kerja. Angka tersebut menggambarkan ruang ekonomi yang relatif terbatas bagi pengemudi untuk memenuhi kebutuhan pribadi sekaligus kebutuhan rumah tangga. Dalam situasi seperti ini, utang dapat muncul bukan hanya untuk membeli aset atau mengembangkan usaha, tetapi juga untuk menutup kebutuhan yang tidak dapat dipenuhi dari penghasilan.
Pendapatan yang terbatas juga perlu dilihat dalam konteks pekerja berupah rendah yang menurut Guy Standing termasuk kelompok precariat, yakni pekerja yang hidup dalam ketidakamanan ekonomi dan pekerjaan. Kerentanan tersebut tidak otomatis berarti setiap pengemudi akan berutang, tetapi keterbatasan pendapatan dapat meningkatkan ketergantungan rumah tangga pada utang ketika kebutuhan hidup terus berjalan. Karena itu, kepemilikan utang perlu dilihat bersama kondisi pendapatan dan biaya hidup yang ditanggung pengemudi.
Survei Komite Hidup Layak (KHL) pada 2023 menunjukkan bahwa rumah tangga buruh, termasuk pengemudi ojek online, bergantung pada ekonomi utang sebagai salah satu cara bertahan hidup akibat upah yang terlalu kecil dan tekanan inflasi. Temuan tersebut diperkuat survei KHL pada tahun berikutnya yang menunjukkan 51,2 persen pendapatan buruh harus digunakan untuk membayar cicilan utang setiap bulan. Data tersebut memberi konteks lebih luas mengenai bagaimana utang dapat menjadi bagian dari strategi rumah tangga pekerja dalam menghadapi tekanan ekonomi.
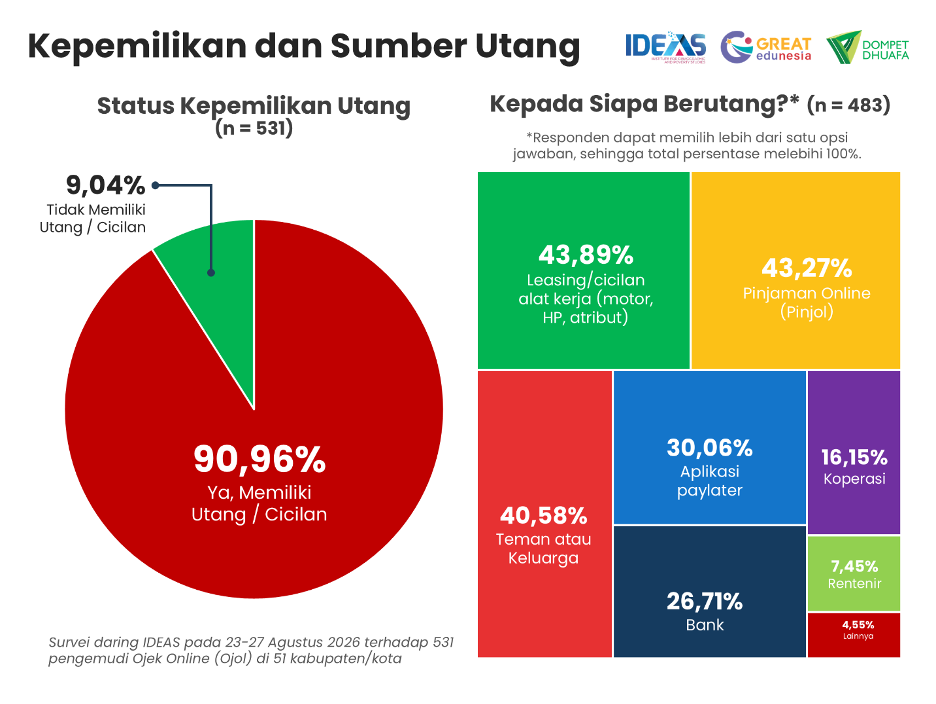
Temuan survei IDEAS terhadap 531 pengemudi ojek daring di 51 kabupaten/kota pada 13 provinsi pada 23–27 Agustus 2026 memperlihatkan kondisi serupa dalam skala yang lebih spesifik. Sebanyak 90,96 persen pengemudi memiliki utang atau cicilan yang masih berjalan. Dengan demikian, hampir sembilan dari sepuluh pengemudi yang menjadi responden sedang memiliki kewajiban finansial.
Namun, angka kepemilikan utang saja belum cukup untuk menggambarkan kondisi pengemudi. Survei juga mengungkap sebanyak 57,97 persen pengemudi yang memiliki utang mempunyai lebih dari satu sumber pinjaman. Ada pengemudi yang memiliki beban utang dari tujuh kanal sekaligus, dengan sumber pinjaman meliputi leasing untuk alat produksi seperti motor dan handphone (43,89 persen), pinjaman online (43,27 persen), kerabat (40,58 persen), paylater (31,06 persen), bank (26,71 persen), koperasi (16,15 persen), dan rentenir (7,45 persen).
Beragamnya sumber pinjaman menunjukkan cara pengemudi memenuhi kebutuhan pembiayaan tidak hanya bergantung pada lembaga keuangan formal. Kerabat, koperasi, hingga layanan pembiayaan digital juga menjadi bagian dari sumber dana yang digunakan. Pola ini perlu dibaca dalam konteks kebutuhan yang mendesak dan akses keuangan yang dimiliki masing-masing pengemudi, bukan semata-mata sebagai persoalan perilaku berutang.
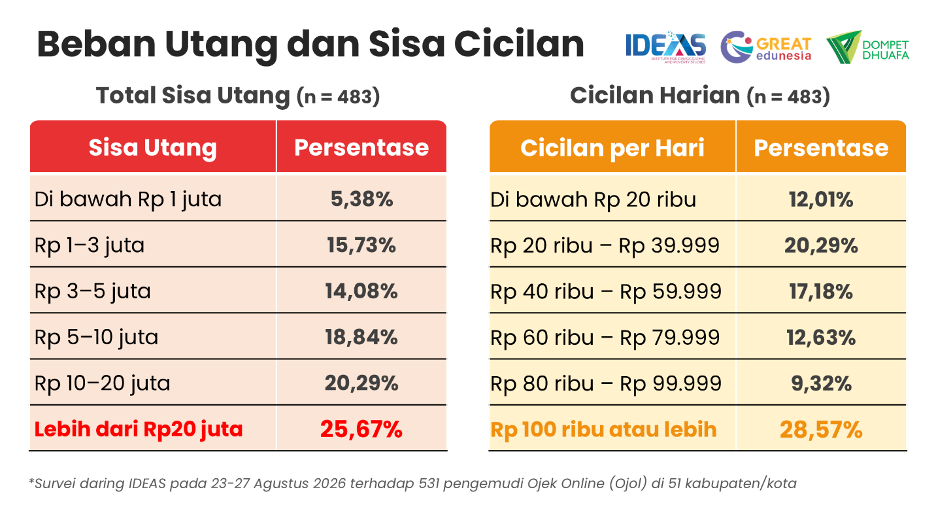
Besarnya kewajiban yang masih harus dibayar juga memberikan gambaran lain mengenai kondisi tersebut. Sebanyak 45,96 persen pengemudi yang memiliki utang memiliki sisa kewajiban sedikitnya Rp10 juta. Bahkan, 25,67 persen atau satu dari empat pengemudi yang berutang memiliki sisa kewajiban lebih dari Rp20 juta.
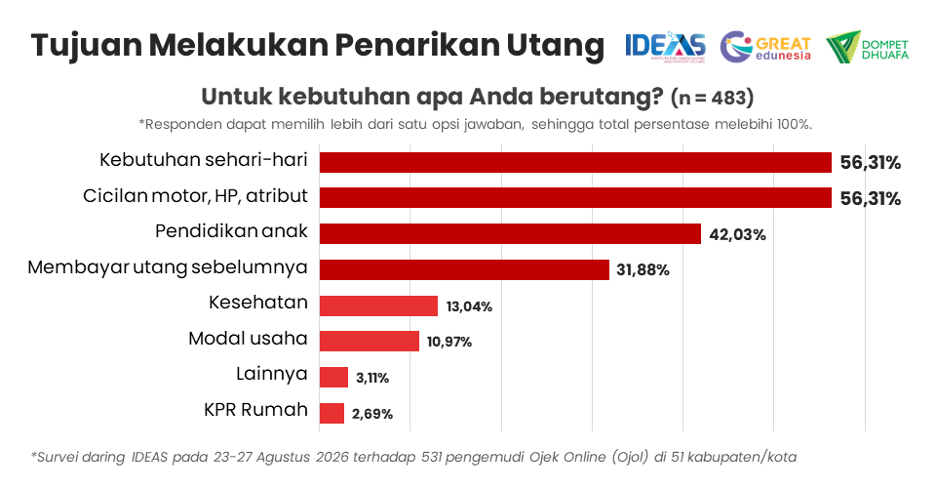
Besaran utang tersebut tentu tidak bisa dilepaskan dari tujuan penggunaan pinjaman. Sebagian utang memang digunakan untuk kebutuhan yang berkaitan dengan pekerjaan, seperti pembiayaan alat produksi, tetapi survei juga menemukan penggunaan untuk kebutuhan rumah tangga dan pembayaran utang sebelumnya. Karena itu, tidak semua utang dapat diperlakukan sebagai pembiayaan produktif yang berpotensi meningkatkan pendapatan.
Sebanyak 56,31 persen pengemudi yang memiliki utang menggunakan pinjaman untuk kebutuhan sehari-hari atau rumah tangga, sementara 31,88 persen berutang untuk membayar utang sebelumnya. Temuan ini memperlihatkan adanya pengemudi yang menggunakan pinjaman untuk menjaga konsumsi dasar ketika pendapatan tidak mencukupi, sementara sebagian lainnya menggunakan utang baru untuk memenuhi kewajiban yang sudah ada. Dalam situasi tersebut, fungsi utang menjadi lebih kompleks daripada sekadar modal usaha.
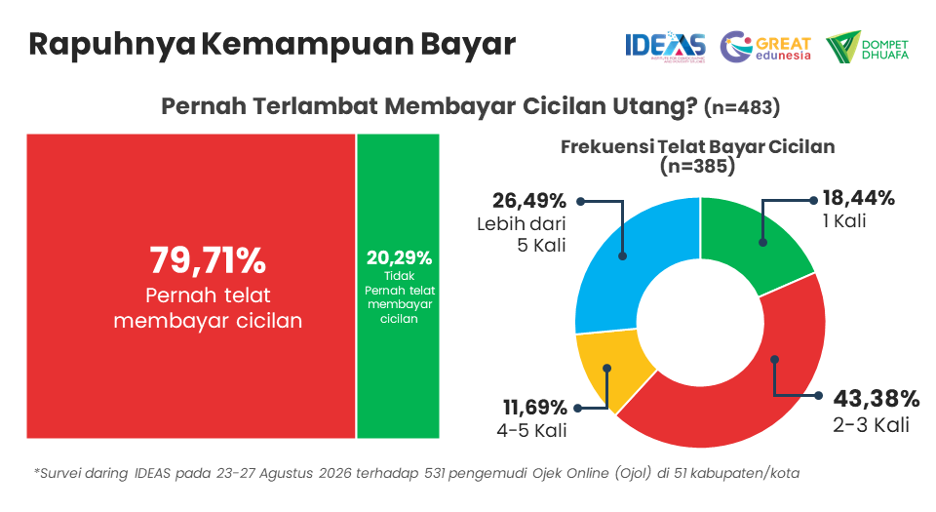
Tekanan tersebut juga terlihat dari kemampuan membayar cicilan. Survei mengungkap 79,71 persen responden yang memiliki utang pernah terlambat membayar utang atau cicilan dalam tiga bulan terakhir, sementara 30,43 persen mengalami keterlambatan sedikitnya empat kali. Keterlambatan pembayaran tidak dengan sendirinya menunjukkan penyebab tertentu, tetapi tingginya proporsi tersebut menunjukkan adanya persoalan dalam kemampuan memenuhi kewajiban pembayaran secara tepat waktu.
Baca juga: Perempuan Ojol Tolak Status UMKM: ‘Siapa yang Lindungi Kami?’
Kenapa Ojol Begitu Lekat dengan Utang?
Ada beberapa faktor yang dapat membantu menjelaskan mengapa utang begitu dekat dengan kehidupan ekonomi pengemudi ojol. Faktor pertama berkaitan dengan tingkat pendapatan bersih yang relatif rendah, sementara pengemudi tetap harus menanggung biaya operasional dan kebutuhan rumah tangga. Dalam kondisi seperti itu, utang dapat menjadi salah satu instrumen untuk menjembatani kebutuhan ketika pemasukan dan pengeluaran tidak berada pada titik yang sama.
Faktor kedua berkaitan dengan karakter pekerjaan yang sangat terhubung dengan ekosistem digital. Hampir seluruh aktivitas kerja berlangsung melalui aplikasi, mulai dari menerima order, berkomunikasi dengan pelanggan, memperoleh informasi pendapatan, hingga menerima tawaran layanan keuangan. Kedekatan dengan sistem digital membuat layanan pembiayaan berbasis aplikasi menjadi bagian yang mudah dijangkau oleh pengemudi.
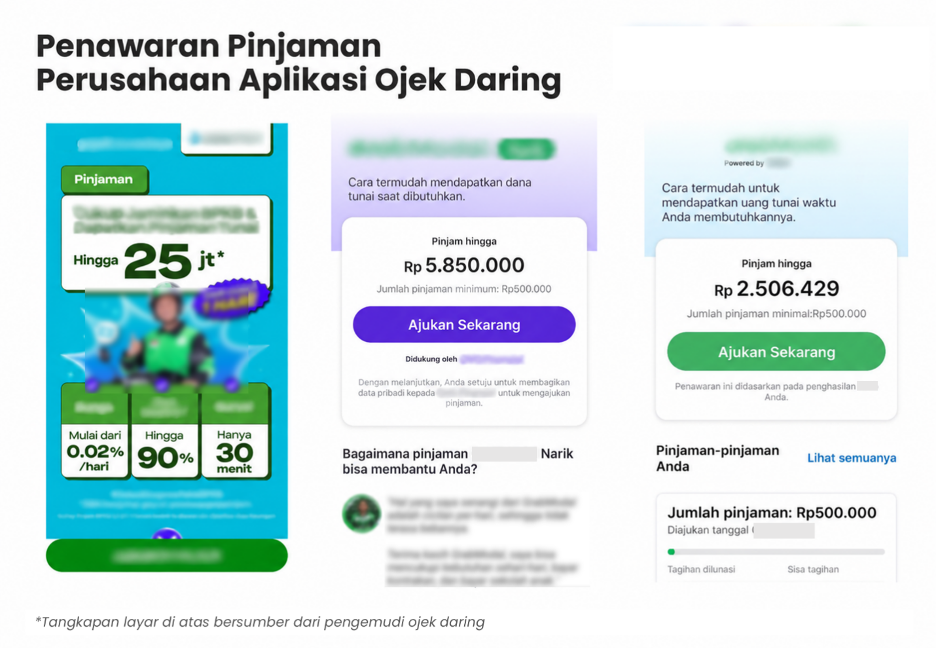
Faktor ketiga berkaitan dengan bagaimana akses terhadap pembiayaan tersedia dalam ekosistem platform. Polanya setidaknya terdiri atas dua bentuk, yakni perusahaan aplikasi mengembangkan sendiri unit bisnis berupa layanan pembiayaan dan bertindak sebagai pemberi pinjaman atau kreditur, atau perusahaan bekerja sama dengan pihak ketiga, termasuk perusahaan fintech, untuk menawarkan pinjaman atau fasilitas pembiayaan kepada pengemudi dalam ekosistemnya.
Sehingga sejak awal bergabung, pengemudi sudah menerima tawaran pinjaman melalui notifikasi yang masuk ke akun mereka secara berkala. Platform juga menampilkan pilihan layanan pinjaman dengan batas atau plafon yang dapat terus meningkat apabila pengemudi tidak merespons. Kemudahan tersebut memperluas akses terhadap pembiayaan, meski akses yang lebih mudah tidak selalu berarti kemampuan membayar pengemudi ikut meningkat.
Baca juga: Label UMKM Tak Menolong Ojol, Malah Mengaburkan Hak Mereka Sebagai Pekerja
Terjebak dalam Lingkaran Utang
Dari berbagai persoalan ekonomi yang dihadapi pengemudi ojek daring, utang menjadi salah satu aspek yang perlu diperhatikan karena berkaitan langsung dengan pendapatan yang tersedia setiap bulan. Ketika sebagian penghasilan harus dialokasikan untuk cicilan, jumlah uang yang tersisa untuk kebutuhan rumah tangga dan biaya kerja ikut berkurang. Besarnya dampak tersebut tentu berbeda pada setiap pengemudi, bergantung pada jumlah utang, pendapatan, biaya operasional, dan kebutuhan rumah tangga masing-masing.
Risiko tekanan ekonomi menjadi berbeda ketika utang digunakan untuk kebutuhan produktif dibandingkan kebutuhan konsumsi sehari-hari. Pinjaman untuk membeli kendaraan atau alat kerja, misalnya, memiliki fungsi yang berbeda dari pinjaman yang digunakan untuk membeli kebutuhan rumah tangga atau membayar utang sebelumnya. Temuan survei IDEAS menunjukkan kedua jenis penggunaan tersebut terdapat di kalangan pengemudi yang memiliki utang.
Ketika pinjaman digunakan untuk membayar kebutuhan sehari-hari, utang tidak secara langsung menambah kapasitas pengemudi untuk menghasilkan pendapatan. Jika cicilan kemudian jatuh tempo sementara penghasilan tidak mengalami peningkatan, sebagian pengemudi dapat kembali mencari sumber pembiayaan lain untuk memenuhi kebutuhan atau membayar kewajiban sebelumnya. Pola semacam ini dapat membentuk lingkaran utang, meski tingkat dan bentuk kerentanannya berbeda pada setiap pengemudi.
Persoalan tersebut juga menunjukkan mengapa kepemilikan utang tidak cukup dibaca hanya dari jumlah pengemudi yang memiliki pinjaman. Jenis pinjaman, tujuan penggunaan, jumlah sumber utang, besaran cicilan, dan kemampuan membayar turut menentukan tingkat tekanan yang dihadapi. Dengan melihat keseluruhan aspek tersebut, kondisi ekonomi pengemudi dapat dipahami secara lebih utuh.
Dalam jangka panjang, tekanan utang dapat beririsan dengan kemampuan keluarga memenuhi kebutuhan lain, termasuk pendidikan dan kesehatan. Pengemudi juga menghadapi risiko pekerjaan seperti kecelakaan, sakit, kehilangan pendapatan, serta biaya perawatan kendaraan. Ketika risiko tersebut muncul tanpa perlindungan yang memadai, kebutuhan pembiayaan tambahan dapat kembali muncul.
Baca juga: Potongan Aplikasi Saja Tak Cukup, Pengemudi Ojol Perlu Diakui Sebagai Pekerja
Rekomendasi Kebijakan
Pemerintah perlu melihat persoalan utang pengemudi ojol dalam kerangka perlindungan dan kesejahteraan pekerja. Kebijakan tidak cukup hanya memperluas akses pengemudi terhadap pembiayaan, tetapi juga perlu memperhatikan kemampuan mereka memperoleh pendapatan dan menghadapi risiko pekerjaan. Dengan begitu, akses terhadap kredit tidak berdiri sendiri dari perlindungan sosial dan kondisi kerja pengemudi.
Pertama, pemerintah perlu memastikan pendapatan pengemudi cukup untuk memenuhi kebutuhan hidup sekaligus biaya kerja. Salah satu langkah strategis adalah memperluas jaring pengaman sosial bagi pekerja informal, termasuk pengemudi ojek daring, dengan mempertimbangkan kerentanan pendapatan mereka yang jauh di bawah rata-rata Upah Minimum Provinsi (UMP) nasional 2026 sekitar Rp3,3 juta per bulan, bahkan di bawah Upah Minimum Kabupaten/Kota (UMK) terendah, yaitu Kabupaten Banjarnegara yang berada di kisaran Rp2,3 juta.
Sangat mencederai asas keadilan jika pengemudi ojol yang menghadapi kerentanan pendapatan justru tidak dapat mengakses Bantuan Subsidi Upah (BSU) hanya karena status mereka dikategorikan sebagai pekerja informal. Perlindungan sosial menjadi salah satu instrumen untuk mengurangi tekanan ketika pendapatan dari pekerjaan tidak cukup memenuhi kebutuhan hidup dan biaya kerja.
Kedua, pemerintah perlu memperketat pengawasan terhadap penawaran pinjaman dalam ekosistem platform, walaupun secara mekanisme bisnis termasuk kategori pinjaman yang legal dan sah secara hukum. Jika sejak bergabung pengemudi terus menerima notifikasi dan tawaran pinjaman, perlu ada aturan yang memastikan mereka tidak menjadi sasaran pemasaran kredit secara berlebihan, memperoleh transparansi biaya dan risiko pinjaman, serta terlindungi dari praktik yang mendorong pengambilan utang di luar kemampuan membayar.
Ketiga, pemerintah perlu memperkuat jaminan sosial dan perlindungan kerja pengemudi. Mereka menghadapi berbagai risiko, mulai dari kecelakaan, sakit, kehilangan pendapatan, hingga biaya perawatan kendaraan. Perlindungan terhadap risiko tersebut dapat mengurangi kebutuhan pengemudi menggunakan utang ketika menghadapi pengeluaran yang tidak terduga.
Terakhir dan yang paling penting, pemerintah perlu berhati-hati jika kebijakan menjadikan pengemudi ojol sebagai UMKM kemudian diikuti perluasan akses pembiayaan. Jangan sampai pengemudi yang pendapatannya sudah tidak mencukupi justru didorong mengambil kredit baru. Bagi pengemudi yang telah memiliki beban utang tinggi menambah akses kredit tidak otomatis berarti meningkatkan kesejahteraan.
Muhammad Anwar adalah peneliti IDEAS.